运营商财经网 IPO频道 赵鑫雨/文
前不久,华勤技术召开了2026年半年度业绩说明会,会上其净利率被多次提及。这家在今年4月搭建起“A+H”双资本平台的企业,上半年营收937.19亿元,归母净利润约为30.00亿元,净利率为3.2%。
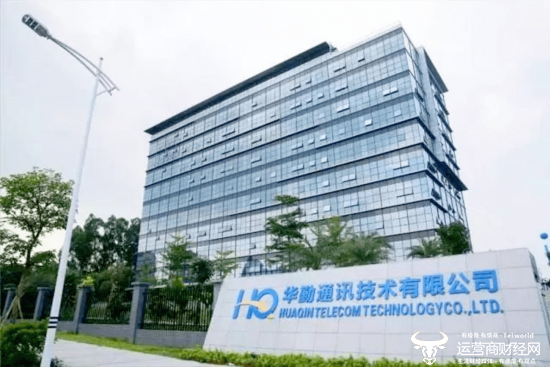
纵观华勤技术近三年业绩,从2023年至2025年,公司营业收入分别约为853.4亿元、1098.8亿元和1714.3亿元,三年翻了整整一倍;归母利润分别约为27.07亿元、29.26亿元和40.54亿元,稳步增长。但对比发现,其净利率一直处于低位。
在AI产业链中,芯片设计公司英伟达的净利率高达50%,国产AI芯片公司海光信息超25%。产业链中游的光模块领域,中际旭创的净利率超13%。同为消费电子制造,立讯精密的净利率约为5%,领先华勤技术不少。
不过,在服务器ODM/整机组装这个更具体的赛道上,华勤的净利率属于前列,浪潮信息的净利率只有1.5%左右。ODM行业的本质是薄利多销。2026年半年度业绩说明会上,该公司明确表示,长期看净利率会从2个多点提升到3个多点。
其实,在上述业绩说明会上,曾多次提及净利率相关问题时,该公司称内部更看重ROE水平,而非单纯追求净利率的提升。ROE为权益净利率,又称股东权益报酬率。过去三年的年化ROE分别为16.76%、13.56%和16.82%,2026年上半年达到21%。在A股上市公司中,这个ROE水平确实稳居前列。
华勤技术董事长兼总经理邱文生曾定下目标:2028至2029年实现3000亿元收入。从2025年的1714亿到3000亿,意味着三年内再增长75%,能否实现值得期待。
运营商财经网互联网事业部主任刘庆表示,华勤技术3%的净利率,是ODM模式的宿命,也是其效率的证明。它不掌握芯片和品牌,赚的是辛苦的加工费,靠这微薄利润撑起了1714亿营收和15%-21%的ROE,还是非常厉害的。
(责任编辑:赵鑫雨)
运营商财经(官方微信公众号yyscjrd)—— 主流财经网站,一家全面覆盖科技、金融、证券、汽车、房产、食品、医药、日化、酒业及其他各种消费品网站。