运营商财经网 食品酒业频道 周颖/文
近日,盐津铺子发布2026年半年度业绩,公司营收和利润双双上涨,表现不错。
财报数据显示,盐津铺子上半年实现营业收入30.7亿元,相较于2025年同期的29.41亿元,同比增长4.41%,归母净利润也有上年同期的3.73亿元上涨至4.25亿元,同比提升了14.1%,两项指标均创历史同期最 好水平。
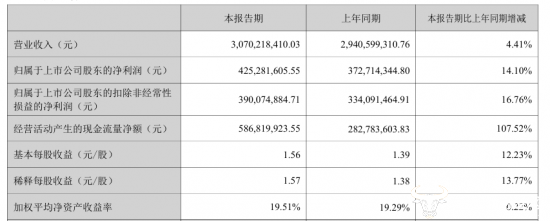
但值得注意的是,虽然盐津铺子上半年营收取得增长,但却是其自2017年上市以来,首次在半年报中呈现个位数增长态势,相较于去年同期19.58%的增幅,增速已明显放缓。但同比有增长,其实已经很不错了。
从产品结构来看,今年上半年,盐津铺子最大的核心品类仍为魔芋零食类,共实现营收8.80亿元,同比增长11.28%,占公司总收入的比重由上年同期的26.90上升至28.67%。而若拉长时间线来看,自盐津铺在2023年联合六必居推出“大魔王”后,魔芋零食呈现爆发式增长,2023年至2025年,其增速分别高达84.95%、76.09%和107.23%,而如今增速降至11.28%,无疑是踩下了刹车。
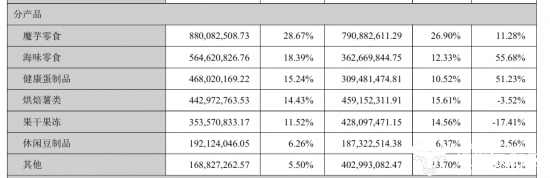
此外,公司上半年线下渠道贡献收入27.79亿元,同比增长20.65%,占总营收的比重也由去年同期的78.32%提升至90.51%。但值得一提的是,期末经销商数量却较年初减少522家至3845家,降幅超过一成,盐津铺子解释称系“经销商策略性优化、聚焦大客户”所致。
与此同时,公司应收账款达3.73亿元,较年初大幅增加63.90%,其中,期末应收账款前五名的客户合计占应收账款总额也由上年同期的44.89%提升至76.38%,而仅“客户甲”就欠款2.25亿元,占应收账款总额的一半以上,这或与公司“聚焦大客户”的策略不无关系。
运营商财经网食品快消部主任刘慧敏表示,作为靠魔芋爽大单品拉动增长的盐津铺子,在魔芋赛道高度同质化竞争、增速放缓的背景下,能否培育新的增长极来接棒,还是个未知数。
(责任编辑:周颖)
运营商财经(官方微信公众号yyscjrd)—— 主流财经网站,一家全面覆盖科技、金融、证券、汽车、房产、食品、医药、日化、酒业及其他各种消费品网站。